


はじめに|工賃の原資と取引の実態が論点に
就労継続支援B型で工賃を支払うとき、作業の売上と必要経費を確認しているでしょうか。開業を考える場合も、障害福祉サービス報酬による運営収支と、生産活動による工賃の原資を分けて考える必要があります。
令和8年9月28日の第64回障害福祉報酬改定検討チームでは、B型の会計区分について見直し案が示されました。生産活動収支と工賃総額の関係を指定基準に位置付ける案と、「生産活動シート」の提出・公表を求める案です。
背景には、取引先を経由して給付費を工賃原資へ還流させる手法への懸念があります。本記事では、それらの関係を整理し、既存事業所様や開設予定者様に関係する事項を解説します。
以下は令和9年度改定に向けた検討案であり、導入や具体的な運用が決まったものではありません。
1.B型の工賃は何を原資に支払うのか
B型では、利用者に就労や生産活動の機会を提供し、その活動に対して工賃を支払います。会計は、サービス運営に関する「福祉事業会計」と、作業や製造・販売に関する「生産活動会計」に区分して管理します。
福祉事業会計には、訓練等給付費などの収入と、支援に従事する職員の人件費などが関係します。生産活動会計には、作業代金や製品の販売収入、材料費等の経費、利用者の工賃が関係します。
現行の指定基準でも、生産活動収入から必要経費を控除した額に相当する金額を工賃として支払う旨が定められています。また、工賃の支払いに要する額には、原則として自立支援給付を充ててはならないという規定が適用されます。
一方、A型には、生産活動収支が利用者に支払う賃金総額以上となることを求める規定があります。今回の検討資料では、B型にはこの規定が設けられていない点が課題として挙げられています。
つまり、従来の工賃原資に関する原則に加え、収支と工賃総額の関係を指定基準で明確にする案と捉えることができます。
2.現状、どのような資金循環が問題とされているのか
「就労系サービスに係る報酬・基準について≪論点等≫」(以下資料)40ページでは、事業所と発注元企業が結託し、事業所が給付費を委託費等の名目で企業へ移し、その企業が同じ資金を原資に事業所へ作業を発注する手法が想定されています。
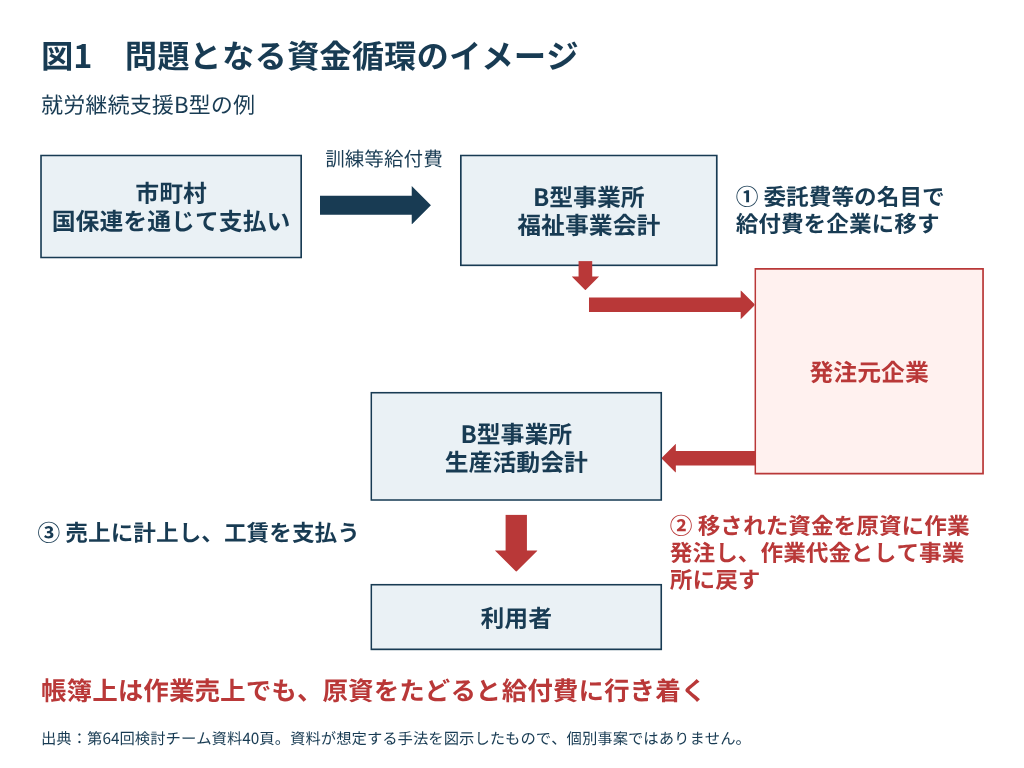
帳簿上は、企業から受け取った作業代金が生産活動の売上になります。しかし、その資金のもとをたどると、事業所が企業に移した給付費に行き着きます。
形式上は作業売上でも、実質的には給付費が利用者の工賃原資になっているという問題です。
資料は、こうした取引では、利用者の知識・能力の向上のための支援になっていないおそれがあると指摘しています。ただし、ここでは手法が「想定される」と記載されており、特定の不正事案や発生件数を示したものではありません。
適切な生産活動によって高い収益を確保し、工賃向上につなげることは制度の趣旨に沿います。確認の対象となるのは、工賃の高さだけでなく、その原資と取引の実態です。
3.令和9年度報酬改定後のイメージ案
資料41ページでは、B型にも「生産活動の収支が利用者に支払う工賃の総額以上となること」を指定基準に位置付ける案が示されています。
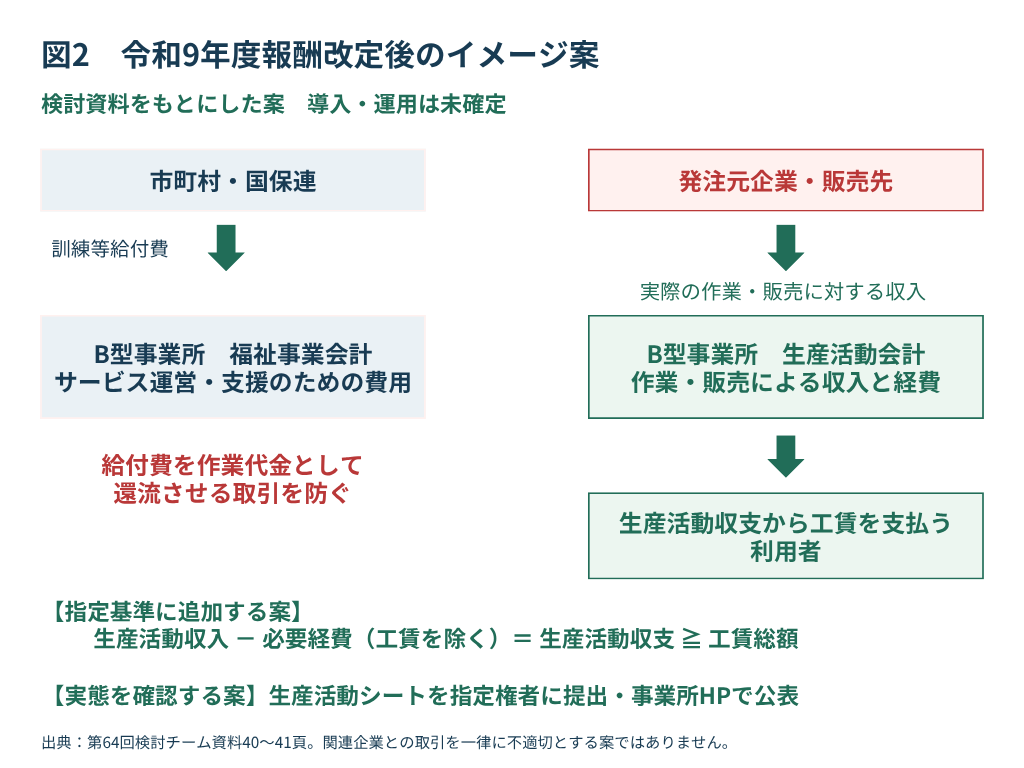
ここで工賃総額と比較する生産活動収支は、生産活動収入から、工賃を除く必要経費を差し引いた額として整理すると分かりやすくなります。
例えば、年間の生産活動収入が500万円、材料費等の必要経費が200万円なら、工賃の原資となる額は300万円です。工賃総額が360万円であれば60万円不足し、今回の案が導入された場合には、収支基準との関係が問題になります。
なお、経費の区分や配分は、就労支援事業の会計処理に沿って確認する必要があります。
この案は、発注元企業への業務委託費の支払いを一律に廃止するものではありません。給付費を作業代金として還流させるような取引を防ぎ、生産活動による収支と工賃総額の関係を確認する方向です。
また、法人の資金や寄付等から利用者に金銭を支払った場合、その額を基本報酬の算定に用いる平均工賃月額から除く案も示されています。
利用者への支払額と、報酬算定に使う工賃額を区別する取扱いとして、今後の決定を確認したい点です。
4.生産活動シートで何を確認するのか
収支基準だけでは、資金循環の有無を判断できるとは限りません。企業を経由した資金が売上として計上されれば、数字の上では工賃総額を賄えているように見えるためです。
このため、検討資料では、生産活動に係る収支状況を記載する「生産活動シート」を作成し、指定権者へ提出するとともに、事業所ホームページで公表する案が示されています。
資料39ページでも、生産活動シートを使って、生産活動収支や取引先情報、工賃・賃金の支払い状況等を確認する考え方が紹介されています。シート自体は既にガイドラインで活用が示されており、今回の案では提出・公表の仕組みが論点になっています。
指定基準で収支のルールを明確にし、生産活動シートで実態を確認するという関係です。
実務では、シートに記載する数字を、契約書、請求書、入出金記録、工賃台帳から説明できるように整理しておくことが考えられます。
例えば、売上として計上した金額について、どの取引先の、どの作業に対する代金なのかを確認します。その取引先へ事業所から支払いがある場合には、支払いの目的や、受注との関係も説明できるようにしておくことになります。
具体的な様式や提出時期、公表方法は、今後の決定を確認する必要があります。
5.関連法人との取引はどう考えるのか
資料41ページでは、関連企業との取引を一律に不適切とすべきではないとされています。
例えば、事業所の運営法人が運営する別の福祉施設で清掃を行うことが、利用者が社会の中で役割を持って働くことにつながる場合があります。
関連法人から受注していることだけで、不適切な取引と判断する案ではありません。
一方、実際の作業内容や対価を説明できることは重要です。契約上の業務と作業記録が対応しているか、代金の設定根拠は何か、企業への支払いと作業代金の受取りが資金循環になっていないかを確認する視点になります。
6.既存事業所と開設予定者が整理しておきたいこと
既存事業所では、まず生産活動収入、工賃を除く必要経費、工賃総額を同じ期間で並べると、収支との関係が分かります。
受注先ごとの契約や入出金と照合すれば、売上がどの作業から生じたものかも確認できます。工賃台帳だけを見るのではなく、その支払いを支える収入と経費を合わせて整理することになります。
開設予定者にとっては、生産活動の収支計画に関係します。受注先と作業内容、受注量や単価、材料費等の経費を積み上げ、予定する工賃総額と比較することになります。
サービス報酬による事業運営の見通しとは別に、工賃を支える売上を具体的に見込むことが重要です。
例えば、年間360万円の工賃を予定する場合には、それを支える受注量や販売収入が見込めるか、必要経費を差し引いても工賃の原資を確保できるかを確認します。
ただし、新規指定時の審査方法、適用時期、経過措置や基準を下回った場合の取扱いは、この資料からは確定できません。現段階で「令和9年度から、この計画では指定を受けられない」と断定することは避ける必要があります。
まとめ|工賃額と、その支払いを支える収支を確認する
今回の見直し案では、生産活動収支と工賃総額の関係を指定基準に位置付けることと、生産活動シートの提出・公表が検討されています。
事業所では、支払った工賃額に加え、どの作業で収入を得て、どの経費を差し引き、工賃を支払ったのかを説明できることが実務上のポイントになります。
既存事業所の帳簿整理にも、これからB型を開業する際の収支計画にも関係する論点として、今後の改定内容を確認していく必要があります。
(参考資料)
「就労系サービスに係る報酬・基準について≪論点等≫」(令和8年9月28日)(厚生労働省「第64回障害福祉報酬改定検討チーム」)39~42ページ
生産活動シートの活用、会計区分に関する現状・課題と検討